Najczęstsze pytanie przed upadłością konsumencką brzmi: „czy ten konkretny dług zniknie?”. Odpowiedź wymaga rozróżnienia zobowiązań, które mogą zostać objęte oddłużeniem, od należności wyłączonych przez ustawę. Co ważne, sam fakt, że wierzycielem jest bank, urząd skarbowy czy ZUS, nie przesądza jeszcze o wyłączeniu długu z umorzenia.
Najważniejsza odpowiedź w skrócie
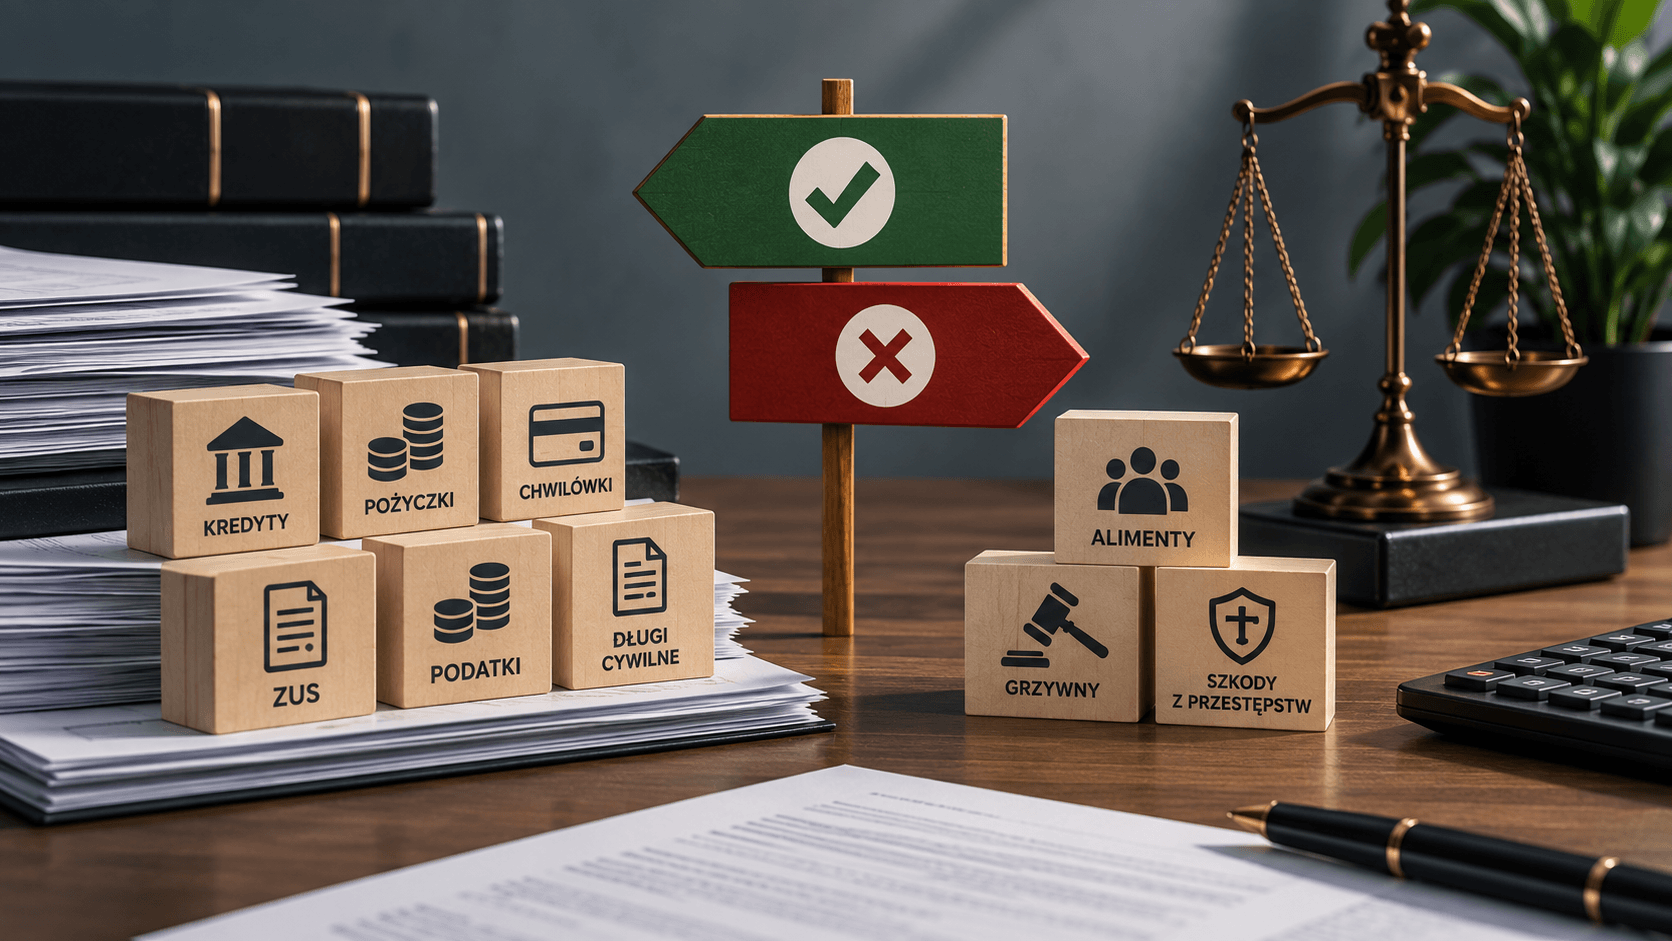
Co do zasady upadłość konsumencka może prowadzić do umorzenia wielu zobowiązań powstałych przed dniem ogłoszenia upadłości, w tym kredytów, pożyczek, chwilówek, zadłużenia z kart, części zobowiązań podatkowych i składkowych byłego przedsiębiorcy oraz wielu długów cywilnych. Ustawa wyłącza jednak określone kategorie, w szczególności alimenty, niektóre renty odszkodowawcze, grzywny i środki karne, obowiązek naprawienia szkody wynikającej z przestępstwa lub wykroczenia stwierdzonego prawomocnym orzeczeniem oraz zobowiązania umyślnie nieujawnione, jeżeli wierzyciel nie uczestniczył w postępowaniu.
Kredyty, pożyczki i chwilówki
Typowe zobowiązania kredytowe i pożyczkowe należą do kategorii, które mogą zostać objęte planem spłaty i późniejszym umorzeniem. Znaczenie ma jednak zabezpieczenie. Jeżeli kredyt jest zabezpieczony hipoteką, upadłość dłużnika nie usuwa w prosty sposób praw rzeczowych na nieruchomości należącej do osoby trzeciej, a sprzedaż własnej nieruchomości odbywa się według zasad postępowania.
Podatki i ZUS
Prawo upadłościowe nie wymienia zwykłych zaległości podatkowych ani składkowych jako kategorii automatycznie niepodlegającej umorzeniu. Dlatego były przedsiębiorca może co do zasady objąć je postępowaniem oddłużeniowym. Trzeba jednak zweryfikować charakter należności, ewentualne sankcje karne oraz to, czy dana kwota rzeczywiście jest zobowiązaniem samego upadłego.
Alimenty
Zobowiązania alimentacyjne nie podlegają umorzeniu. Upadłość nie jest więc sposobem na pozbycie się zaległych lub bieżących alimentów. Należności alimentacyjne mają również szczególne znaczenie w toku samego postępowania.
Grzywny i obowiązki wynikające z wyroku karnego
Nie podlegają umorzeniu m.in. grzywny orzeczone przez sąd, obowiązek naprawienia szkody i zadośćuczynienia, nawiązka oraz świadczenie pieniężne orzeczone jako środek karny lub związany z poddaniem sprawcy próbie. Wyłączone są również zobowiązania do naprawienia szkody wynikającej z przestępstwa lub wykroczenia stwierdzonego prawomocnym orzeczeniem.
Długi celowo nieujawnione
Szczególnie ryzykowne jest pomijanie wierzyciela we wniosku lub dalszych wyjaśnieniach. Jeżeli zobowiązanie zostało umyślnie nieujawnione, a wierzyciel nie uczestniczył w postępowaniu, może nie podlegać umorzeniu. Dłużnik powinien więc ujawniać również długi sporne, przedawnione w jego ocenie albo takie, co do których nie zna dokładnej kwoty.
Czy każdy dług cywilny zostanie umorzony?
Nie należy tego zakładać. Najpierw trzeba ustalić podstawę zobowiązania. Przykładowo zwykłe odszkodowanie kontraktowe może być traktowane inaczej niż obowiązek naprawienia szkody wynikającej z przestępstwa stwierdzonego prawomocnym wyrokiem.
Przykład – były przedsiębiorca z ZUS, VAT i kredytem
Były przedsiębiorca ma 180 tys. zł zaległości wobec ZUS, 90 tys. zł podatku, 140 tys. zł kredytu i 20 tys. zł grzywny orzeczonej przez sąd. Nie można powiedzieć, że „dług publiczny nie podlega upadłości”. ZUS, podatek i kredyt mogą co do zasady wejść do oddłużenia, natomiast sądowa grzywna pozostaje poza umorzeniem. Konieczne jest również sprawdzenie, czy część należności podatkowych nie ma związku z odrębną odpowiedzialnością karną lub karnoskarbową.
Checklista długów przed wnioskiem
- Zrób pełną listę wierzycieli, także prywatnych i rodzinnych.
- Zaznacz, które zobowiązania są zabezpieczone hipoteką lub zastawem.
- Oddziel należność główną od grzywien i innych sankcji.
- W przypadku ZUS i podatków pobierz oficjalne salda.
- Wskaż postępowania karne, KKS i wyroki zasądzające naprawienie szkody.
- Nie pomijaj wierzycieli tylko dlatego, że roszczenie jest sporne lub przedawnione.
- Przed złożeniem wniosku ustal, które długi mogą pozostać po zakończeniu upadłości.
FAQ – najczęstsze pytania
Czy kredyt gotówkowy można umorzyć?
Co do zasady tak, jeżeli jest zobowiązaniem podlegającym oddłużeniu i nie zachodzi szczególne wyłączenie ustawowe.
Czy chwilówki podlegają upadłości?
Tak, zwykłe zobowiązania pożyczkowe mogą być objęte postępowaniem podobnie jak kredyty bankowe.
Czy długi wobec ZUS można umorzyć?
Zwykłe zobowiązania składkowe nie są wymienione w katalogu art. 49121 ust. 2 jako automatycznie nieumarzalne. Każdą sprawę należy jednak zbadać pod kątem charakteru należności.
Czy podatek VAT byłego przedsiębiorcy można umorzyć?
Co do zasady zaległość podatkowa może zostać objęta oddłużeniem, ale trzeba rozdzielić ją od ewentualnych grzywien i obowiązków wynikających z postępowania karnego skarbowego.
Czy alimenty zostaną umorzone?
Nie. Zobowiązania alimentacyjne są ustawowo wyłączone z umorzenia.
Czy grzywna z KKS może zostać umorzona?
Grzywny orzeczone przez sąd nie podlegają umorzeniu w upadłości konsumenckiej.
Co z długiem, o którym zapomniałem we wniosku?
Nie każde pominięcie oznacza automatycznie brak umorzenia, ale umyślne nieujawnienie zobowiązania, gdy wierzyciel nie uczestniczy w postępowaniu, jest ustawowo wyłączone z oddłużenia.
Czy dług wobec rodziny też trzeba zgłosić?
Tak. Jeżeli istnieje rzeczywiste zobowiązanie, należy je ujawnić. Syndyk i sąd mogą badać jego podstawę oraz transakcje między osobami bliskimi.
CTA: Przed upadłością warto zrobić „mapę umarzalności” zobowiązań. Kancelaria może przeanalizować kredyty, podatki, ZUS, zobowiązania z działalności i wyroki karne, aby jeszcze przed złożeniem wniosku było wiadomo, które należności mogą zostać objęte oddłużeniem, a które pozostaną.
Podstawy prawne i wybrane orzecznictwo
- Prawo upadłościowe – art. 49121, w szczególności ust. 2; Dz.U. z 2025 r. poz. 614.
- Prawo upadłościowe – przepisy o planie spłaty i umorzeniu zobowiązań osób fizycznych.
Stan prawny zweryfikowany na 24 sierpnia 2026 r. Artykuł ma charakter informacyjny i nie zastępuje porady prawnej w konkretnej sprawie.