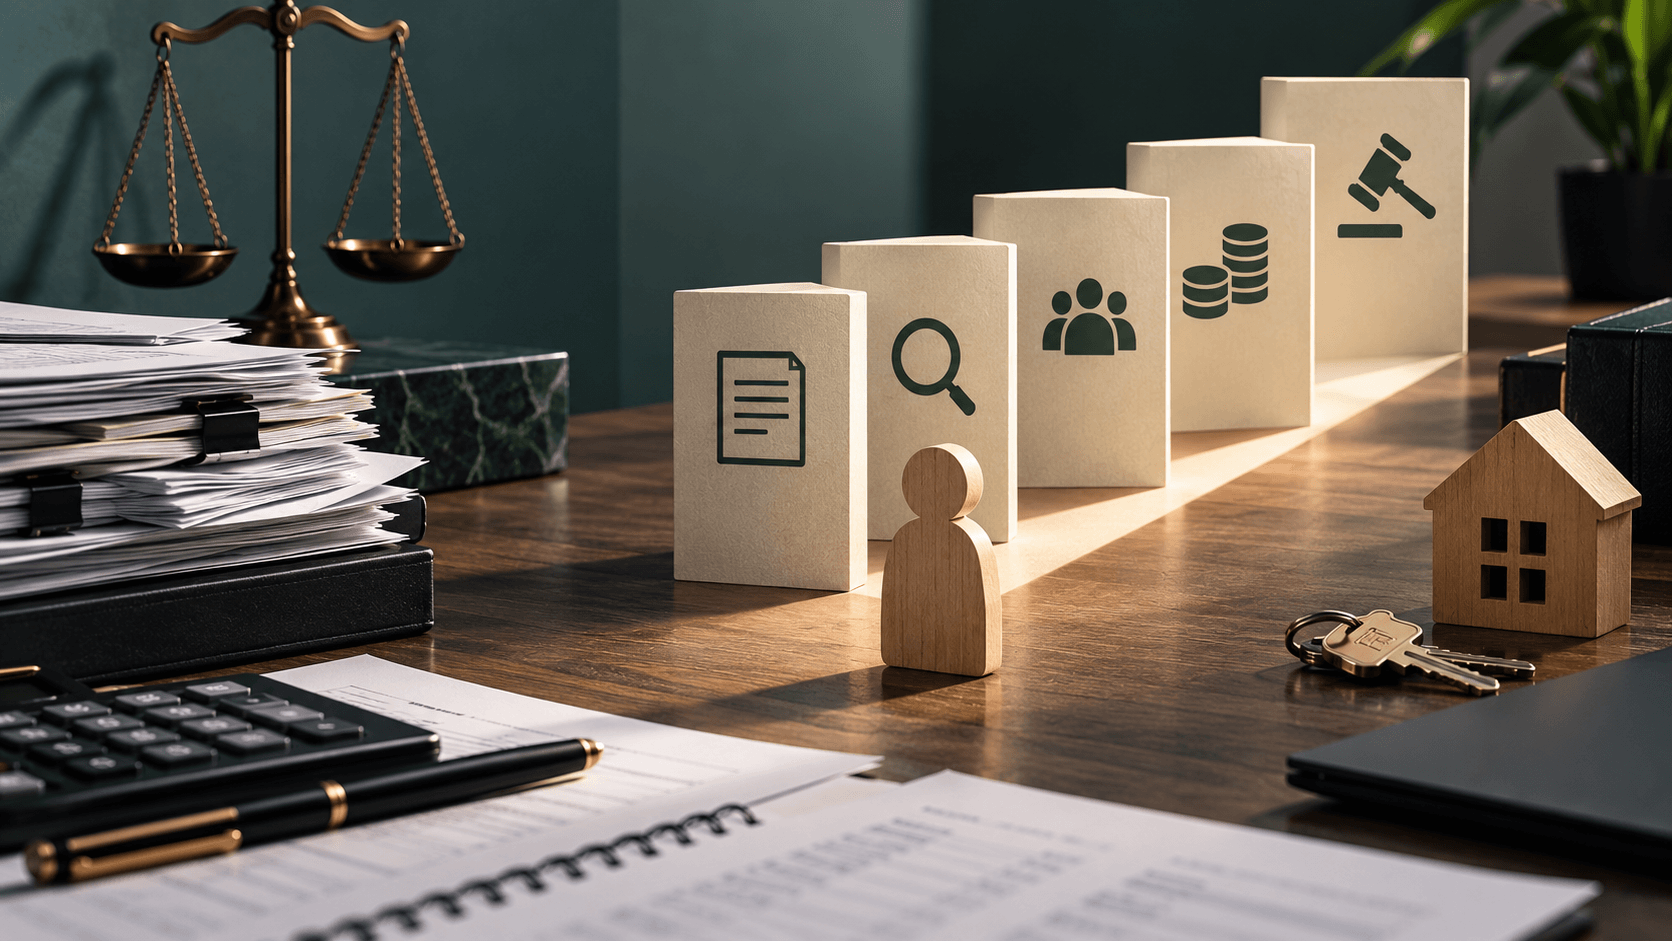
Upadłość konsumencka nie jest jednorazowym „skasowaniem długów”. To postępowanie, w którym sąd najpierw ogłasza upadłość, syndyk ustala i likwiduje majątek oraz weryfikuje wierzycieli, a dopiero na końcu sąd decyduje o planie spłaty, umorzeniu zobowiązań albo – w określonych przypadkach – odmowie oddłużenia. Dobrze przygotowany wniosek powinien więc przedstawiać nie tylko listę długów, ale pełną historię sytuacji majątkowej dłużnika.
Najważniejsza odpowiedź w skrócie
Osoba fizyczna nieprowadząca działalności gospodarczej może złożyć wniosek o upadłość konsumencką, gdy jest niewypłacalna. Wniosek składa się elektronicznie w Krajowym Rejestrze Zadłużonych. Po ogłoszeniu upadłości syndyk obejmuje majątek, ustala wierzycieli, prowadzi likwidację, a następnie przygotowuje materiał potrzebny do decyzji o oddłużeniu.
Sąd bada również przyczyny niewypłacalności. Rażące niedbalstwo lub umyślne zwiększenie niewypłacalności może prowadzić do dłuższego planu spłaty, a celowe doprowadzenie do niewypłacalności może – poza wyjątkami słusznościowymi lub humanitarnymi – skutkować odmową oddłużenia.
Etap 1 – przygotowanie wniosku
Wniosek powinien zawierać informacje o dłużniku, wierzycielach, majątku, dochodach, zabezpieczeniach i okolicznościach powstania niewypłacalności. Błędem jest pomijanie wierzycieli „bo i tak o długu wiedzą” albo zatajenie rzeczy, które dłużnik uważa za mało wartościowe.
Etap 2 – postanowienie o ogłoszeniu upadłości
Na etapie samego ogłoszenia upadłości sąd koncentruje się na przesłance niewypłacalności. Ocena moralna przyczyn zadłużenia została w obecnym modelu w dużej mierze przeniesiona na późniejszy etap decydowania o oddłużeniu. To ważna różnica w porównaniu ze starszym stanem prawnym.
Etap 3 – syndyk i masa upadłości
Po ogłoszeniu upadłości syndyk ustala skład masy, przejmuje zarząd majątkiem, analizuje rachunki, nieruchomości, pojazdy, ruchomości i prawa majątkowe. Dłużnik ma obowiązek współpracować i udzielać prawdziwych informacji. Jeżeli posiada mieszkanie lub dom, nieruchomość co do zasady może zostać zlikwidowana, z uwzględnieniem szczególnych przepisów mieszkaniowych.
Etap 4 – wierzyciele
Wierzyciele zgłaszają wierzytelności w postępowaniu. Syndyk weryfikuje ich podstawę i wysokość. Dłużnik powinien reagować, jeżeli roszczenie zostało już zapłacone, przedawnione, jest sporne albo jego wysokość nie odpowiada dokumentom.
Etap 5 – projekt planu spłaty i stanowiska stron
Po zakończeniu zasadniczej likwidacji syndyk przygotowuje projekt planu spłaty albo informację wskazującą na przesłanki innego rozstrzygnięcia. Dłużnik i wierzyciele mogą przedstawiać swoje stanowiska. W tym momencie szczególnie istotne są dochody, możliwości zarobkowe, koszty utrzymania, potrzeby mieszkaniowe oraz przyczyny niewypłacalności.
Etap 6 – możliwe rozstrzygnięcia
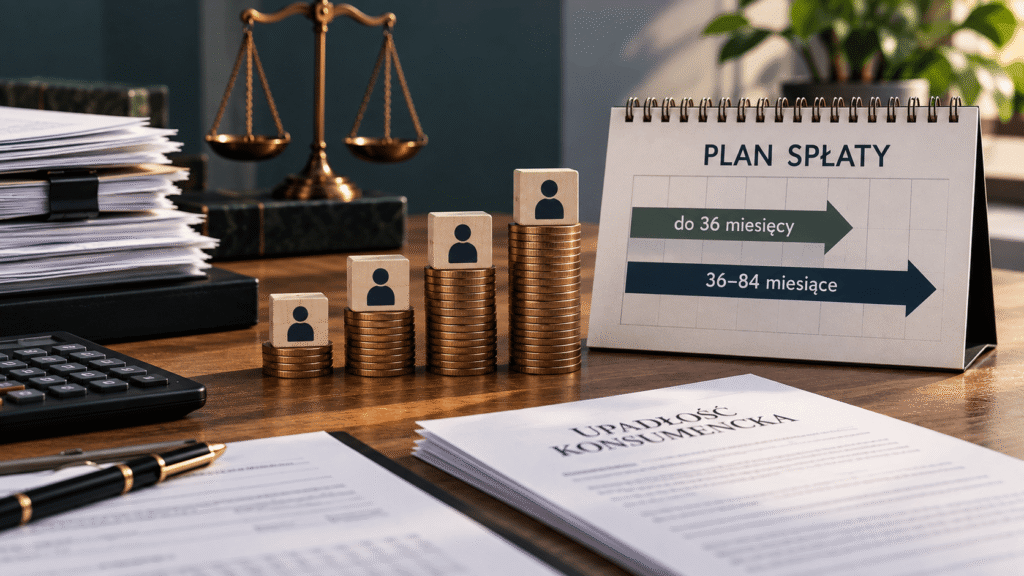
- plan spłaty wierzycieli – standardowo do 36 miesięcy;
- plan od 36 do 84 miesięcy, gdy niewypłacalność została spowodowana umyślnie lub wskutek rażącego niedbalstwa;
- umorzenie zobowiązań bez planu, gdy dłużnik jest trwale niezdolny do jakichkolwiek spłat;
- warunkowe umorzenie na pięć lat, gdy niezdolność do spłat nie jest trwała;
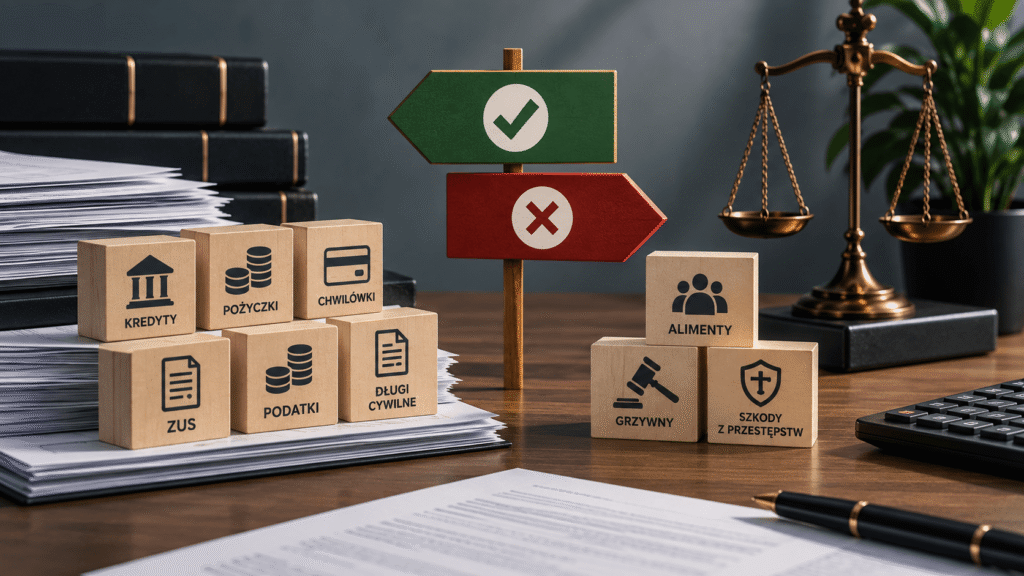
- odmowa oddłużenia w przypadkach wskazanych w ustawie, z możliwością zastosowania wyjątków słusznościowych lub humanitarnych.
Co zrobić przed złożeniem wniosku?
- Zbierz umowy kredytowe, pożyczki, nakazy zapłaty i dokumenty egzekucyjne.
- Pobierz aktualne salda z banków i instytucji pożyczkowych.
- Spisz cały majątek, także współwłasność i rzeczy obciążone.
- Przygotuj historię powstania zadłużenia w porządku chronologicznym.
- Zidentyfikuj transakcje z ostatnich lat: darowizny, sprzedaże nieruchomości, przeniesienie majątku na rodzinę.
- Ustal aktualne dochody i niezbędne koszty utrzymania.
- Nie dokonuj przed wnioskiem pozornych transferów majątku „dla bezpieczeństwa”.
FAQ – najczęstsze pytania
Czy trzeba mieć majątek, żeby ogłosić upadłość konsumencką?
Nie. Brak majątku nie wyklucza upadłości konsumenckiej. Koszty postępowania mogą być tymczasowo pokrywane przez Skarb Państwa na zasadach ustawowych.
Czy trzeba mieć komornika?
Nie. Egzekucja komornicza nie jest warunkiem złożenia wniosku. Kluczowa jest niewypłacalność.
Czy sąd może odmówić samego ogłoszenia upadłości z powodu winy w zadłużeniu?
Obecny model zasadniczo rozdziela ogłoszenie upadłości od późniejszej oceny oddłużenia. Przyczyny niewypłacalności mają duże znaczenie na etapie planu spłaty lub umorzenia.
Czy upadłość zatrzymuje egzekucje?
Ogłoszenie upadłości wywołuje skutki dla egzekucji dotyczących majątku masy, a wierzyciele są zaspokajani w ramach postępowania.
Czy syndyk sprawdza rachunki bankowe?
Tak. Syndyk analizuje majątek i może badać historię przepływów, zwłaszcza istotne transakcje i transfery poprzedzające upadłość.
Czy można zachować samochód?
To zależy od jego wartości, tytułu własności, funkcji i ewentualnego wyłączenia spod egzekucji. Nie ma ogólnej zasady, że samochód zawsze zostaje albo zawsze jest sprzedawany.
Czy po upadłości można pracować lub prowadzić działalność?
Sama upadłość konsumencka nie oznacza zakazu pracy. Możliwość prowadzenia działalności wymaga uwzględnienia skutków postępowania i ewentualnych odrębnych zakazów.
Ile trwa całe postępowanie?
Zależy od majątku, liczby wierzycieli, sporów i późniejszego planu spłaty. Sam etap likwidacyjny może trwać od kilku miesięcy do znacznie dłuższego okresu w bardziej złożonych sprawach.
CTA: Jeżeli rozważasz upadłość konsumencką, warto przed złożeniem wniosku sprawdzić nie tylko wysokość długów, ale również historię powstania zadłużenia, transakcje majątkowe i możliwy model oddłużenia. Kancelaria może przygotować wniosek, reprezentować w postępowaniu i pomóc na etapie ustalania planu spłaty.
Podstawy prawne i wybrane orzecznictwo
- Prawo upadłościowe – art. 4911–49123; Dz.U. z 2025 r. poz. 614.
- Prawo upadłościowe – art. 342a dotyczący środków na potrzeby mieszkaniowe po sprzedaży lokalu lub domu.
Stan prawny zweryfikowany na 24 sierpnia 2026 r. Artykuł ma charakter informacyjny i nie zastępuje porady prawnej w konkretnej sprawie.