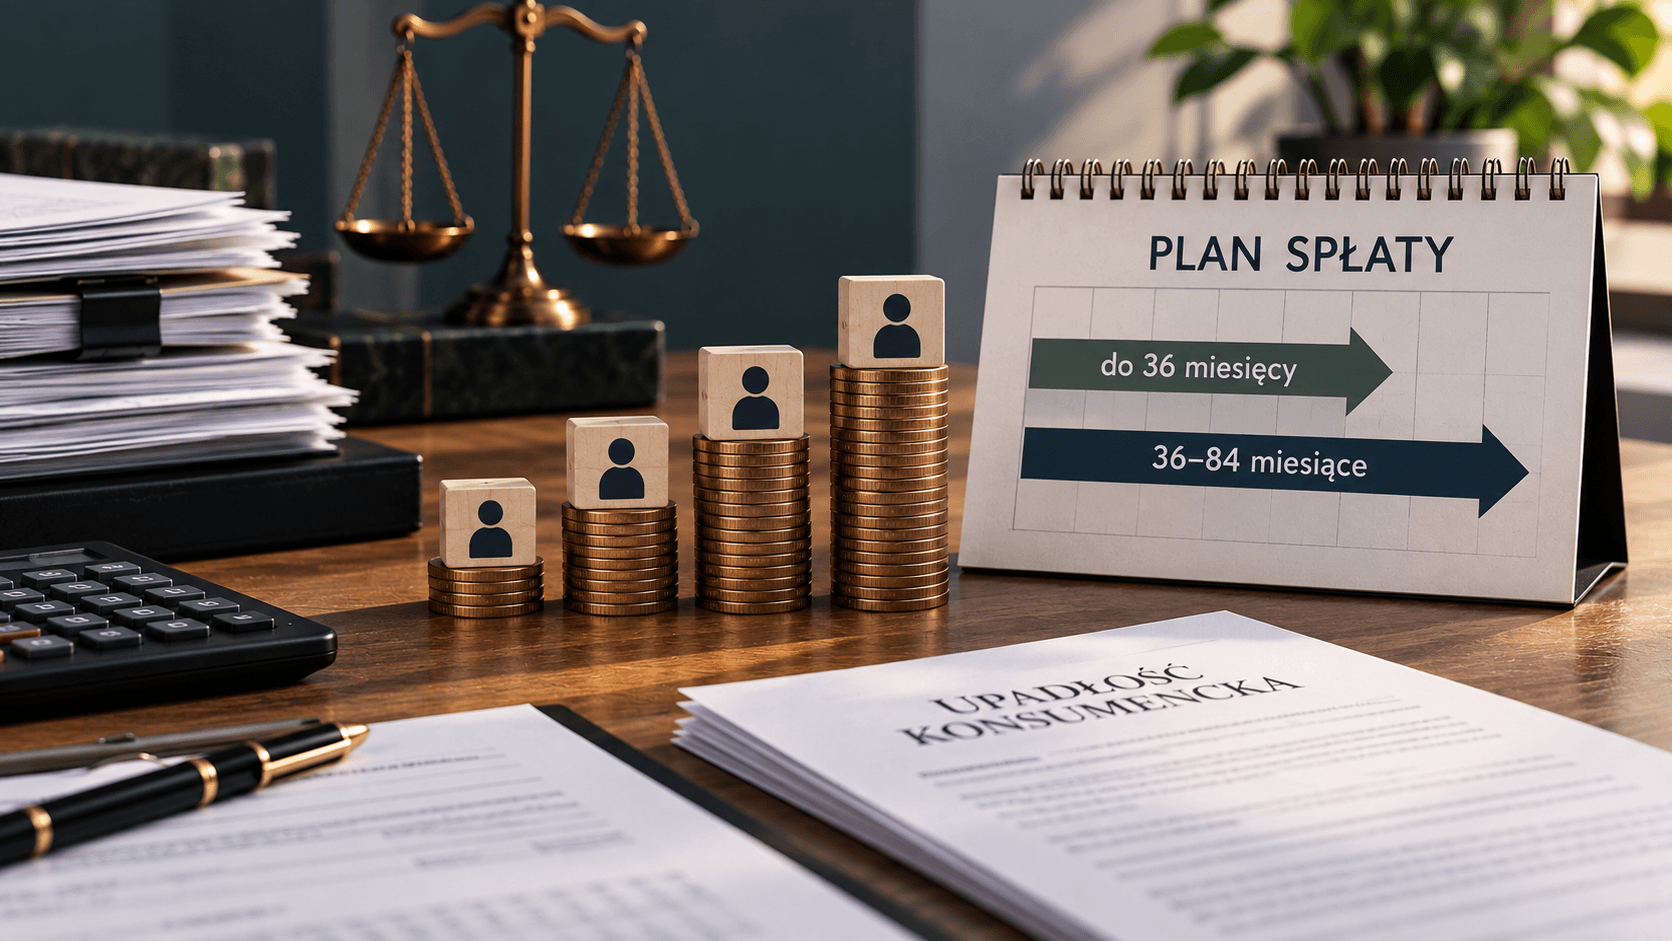
Plan spłaty to etap, na którym widać praktyczny sens całej upadłości konsumenckiej. Sąd określa, ile dłużnik ma przekazywać wierzycielom i przez jaki okres, a pozostałe zobowiązania podlegające oddłużeniu zostają umorzone po prawidłowym wykonaniu planu. Wysokość miesięcznej raty nie wynika jednak z prostego procentu zadłużenia.
Najważniejsza odpowiedź w skrócie
Standardowy plan spłaty może trwać do 36 miesięcy. Jeżeli sąd ustali, że dłużnik doprowadził do niewypłacalności lub istotnie zwiększył jej stopień umyślnie albo wskutek rażącego niedbalstwa, plan trwa od 36 do 84 miesięcy. Ustawa przewiduje również skrócenie planu, gdy dłużnik spłaci co najmniej 70% zobowiązań – maksymalnie do roku – albo co najmniej 50% – maksymalnie do dwóch lat.
Sąd ustala wysokość spłat, biorąc pod uwagę możliwości zarobkowe, konieczność utrzymania dłużnika i osób pozostających na jego utrzymaniu, potrzeby mieszkaniowe, wysokość niezaspokojonych wierzytelności i stopień ich wcześniejszego zaspokojenia.
Nie tylko faktyczne zarobki, ale możliwości zarobkowe
Dłużnik nie może zakładać, że wystarczy wykazać minimalny dochód. Sąd bada również potencjalne możliwości zarobkowe: wykształcenie, zawód, wiek, stan zdrowia, doświadczenie i lokalny rynek pracy. Osoba, która bez racjonalnej przyczyny rezygnuje z dochodowej pracy tuż przed ustaleniem planu, może spotkać się z negatywną oceną.
Koszty utrzymania i potrzeby mieszkaniowe
Plan nie ma prowadzić do pozostawienia dłużnika bez środków do życia. Jednocześnie sąd może analizować, które wydatki są rzeczywiście niezbędne. Warto przedstawiać dokumenty: czynsz, media, leczenie, koszty opieki nad dziećmi, alimenty, dojazdy do pracy i inne stałe obciążenia.
Kiedy plan może trwać do 84 miesięcy?
Dłuższy okres dotyczy sytuacji, gdy sąd stwierdzi umyślne doprowadzenie do niewypłacalności lub istotne zwiększenie jej stopnia albo rażące niedbalstwo. Nie każde przeinwestowanie czy nieudany biznes oznacza automatycznie rażące niedbalstwo. Ocena powinna uwzględniać wiedzę dłużnika, skalę ryzyka, okoliczności zewnętrzne i sposób reagowania na pogorszenie sytuacji.
Okres postępowania może częściowo zaliczać się do planu
Ustawa przewiduje zaliczanie do okresu spłaty czasu od upływu sześciu miesięcy od ogłoszenia upadłości do dnia ustalenia planu, z zastrzeżeniami dotyczącymi kosztów postępowania. Ma to znaczenie w dłuższych postępowaniach likwidacyjnych.
Czy plan spłaty można później zmienić?
Tak. Jeżeli dłużnik nie może realizować planu, sąd może w określonych sytuacjach go zmienić, a termin spłaty może zostać przedłużony maksymalnie o dalsze 18 miesięcy. Jeżeli brak możliwości spłaty ma charakter trwały i wynika z okoliczności niezależnych od dłużnika, możliwe jest nawet uchylenie planu i umorzenie niewykonanych zobowiązań podlegających oddłużeniu.
Co jeśli sytuacja dłużnika znacząco się poprawi?
Istotna poprawa sytuacji majątkowej z przyczyn innych niż wzrost wynagrodzenia za pracę lub dochodów z własnej pracy może prowadzić do wniosku o zmianę planu. Przykładem może być znaczący spadek albo nieoczekiwane nabycie majątku.
Przykład – dochód 8 500 zł netto i dwoje dzieci
Dłużnik zarabia 8 500 zł netto, utrzymuje dwoje dzieci i ponosi 3 200 zł kosztów najmu. Nie da się mechanicznie wskazać, że „rata wyniesie 50% pensji”. Sąd analizuje realne koszty rodziny i możliwości zarobkowe. Jeżeli dłużnik przedstawia rzetelny budżet i dokumenty, plan może zostać oparty na rzeczywistej nadwyżce, a nie arbitralnym procencie wynagrodzenia.
Checklista przed ustaleniem planu
- Przygotuj 6–12 miesięcy dokumentów potwierdzających dochody.
- Zestaw stałe koszty utrzymania i zachowaj rachunki.
- Udokumentuj koszty leczenia, opieki i szczególne potrzeby rodziny.
- Wyjaśnij zmiany zatrudnienia i dochodów.
- Przygotuj argumentację dotyczącą przyczyn niewypłacalności.
- Nie zaniżaj sztucznie dochodów i nie zawyżaj kosztów.
- Reaguj na projekt planu przedstawiony przez syndyka i stanowiska wierzycieli.
FAQ – najczęstsze pytania
Ile maksymalnie trwa plan spłaty?
Standardowo do 36 miesięcy, a przy umyślnym lub rażąco niedbałym doprowadzeniu do niewypłacalności – od 36 do 84 miesięcy.
Czy sąd bierze 50% pensji?
Nie ma takiej ogólnej reguły. Sąd bada możliwości zarobkowe, potrzeby utrzymania i pozostałe okoliczności.
Czy można mieć plan krótszy niż 3 lata?
Tak. Standardowy plan może być krótszy, a ustawa przewiduje dodatkowe limity roczne i dwuletnie przy wysokim procencie spłaty zobowiązań.
Czy przeinwestowanie oznacza 7-letni plan?
Nie automatycznie. Trzeba ustalić, czy zachowanie było umyślne lub stanowiło rażące niedbalstwo. Zwykłe niepowodzenie biznesowe nie jest równoznaczne z rażącym niedbalstwem.
Czy plan można zmienić po utracie pracy?
Tak, ustawa przewiduje możliwość zmiany planu, jeżeli dłużnik nie może wykonywać jego warunków. Trzeba wykazać zmianę sytuacji i jej wpływ na możliwości spłaty.
Co jeśli zachoruję i trwale nie będę mógł płacić?
Jeżeli brak możliwości wykonywania planu jest trwały i wynika z okoliczności niezależnych od dłużnika, sąd może w określonych warunkach uchylić plan i umorzyć niewykonane zobowiązania.
Czy podwyżka pensji automatycznie zwiększa ratę?
Nie automatycznie. Ustawa szczególnie reguluje istotną poprawę majątkową, a zwykły wzrost wynagrodzenia z osobistej pracy nie jest traktowany identycznie jak np. nabycie znacznego majątku.
Czy wierzyciele decydują o wysokości planu?
Nie. Mogą przedstawiać stanowiska, ale sąd nie jest nimi związany i sam ustala plan według kryteriów ustawowych.
CTA: Jeżeli syndyk przygotował projekt planu spłaty albo sąd ma ustalić jego długość i wysokość, warto przedstawić pełny obraz możliwości zarobkowych i realnych kosztów życia. Kancelaria może przygotować stanowisko do projektu planu, argumentację dotyczącą przyczyn niewypłacalności oraz wniosek o zmianę planu, gdy sytuacja dłużnika ulegnie zmianie.
Podstawy prawne i wybrane orzecznictwo
- Prawo upadłościowe – art. 49115–49120a; Dz.U. z 2025 r. poz. 614.
- Prawo upadłościowe – art. 49114a oraz art. 49116 dotyczące odmowy, umorzenia bez planu i warunkowego umorzenia.
Stan prawny zweryfikowany na 24 sierpnia 2026 r. Artykuł ma charakter informacyjny i nie zastępuje porady prawnej w konkretnej sprawie.