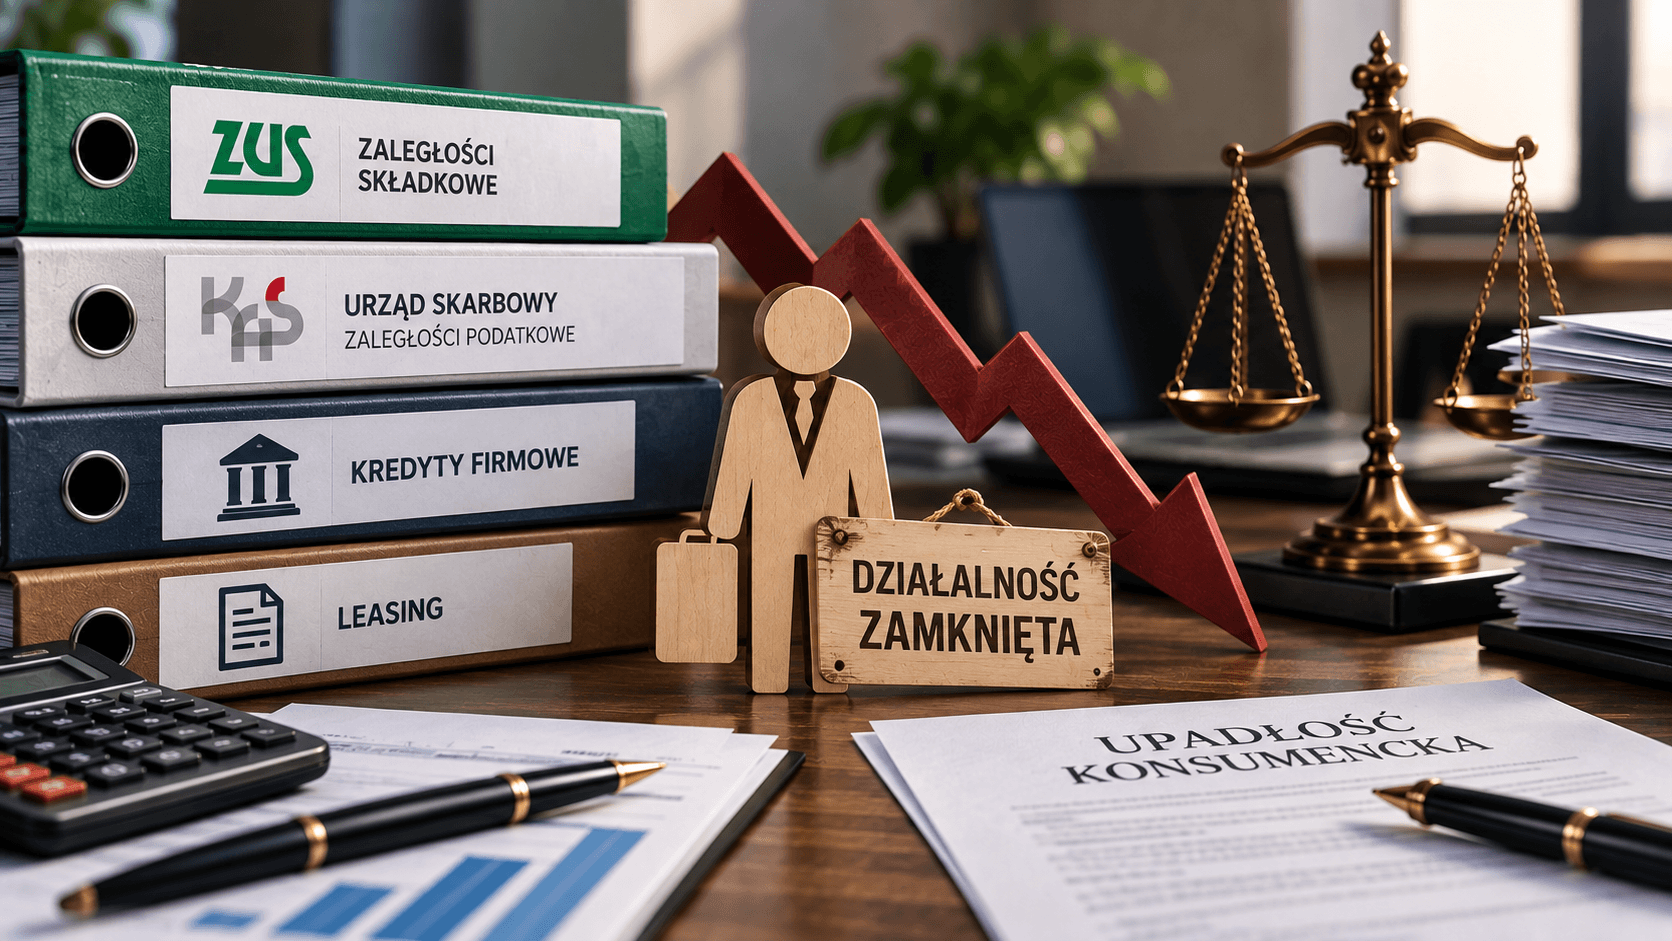
Zamknięcie jednoosobowej działalności gospodarczej nie powoduje zniknięcia długów. Były przedsiębiorca może jednak po utracie statusu przedsiębiorcy skorzystać z upadłości osoby fizycznej i dążyć do oddłużenia również z części zobowiązań powstałych w biznesie. Szczególnie ważne jest prawidłowe rozdzielenie zwykłych długów przedsiębiorstwa od osobistych sankcji karnych, zobowiązań nieumarzalnych i ewentualnej odpowiedzialności za cudze długi.
Najważniejsza odpowiedź w skrócie
Były przedsiębiorca może co do zasady przejść przez postępowanie właściwe dla osoby fizycznej nieprowadzącej działalności, a do oddłużenia mogą wejść m.in. kredyty firmowe, leasingowe rozliczenia, zobowiązania handlowe, zaległości podatkowe i składkowe, o ile nie należą do ustawowego katalogu zobowiązań niepodlegających umorzeniu.
Historia prowadzenia firmy ma jednak duże znaczenie dla oceny przyczyn niewypłacalności, długości planu spłaty i ewentualnego ryzyka odmowy oddłużenia. Niezależnie od samej upadłości mogą również istnieć odrębne postępowania podatkowe, karne skarbowe lub dotyczące odpowiedzialności członka zarządu za zobowiązania spółki.
Były przedsiębiorca a konsument
Po wykreśleniu działalności osoba fizyczna może uzyskać upadłość w reżimie przewidzianym dla osób nieprowadzących działalności. Prawo upadłościowe przewiduje również możliwość złożenia przez wierzyciela wniosku wobec byłego przedsiębiorcy w określonym czasie po wykreśleniu.
ZUS i podatki
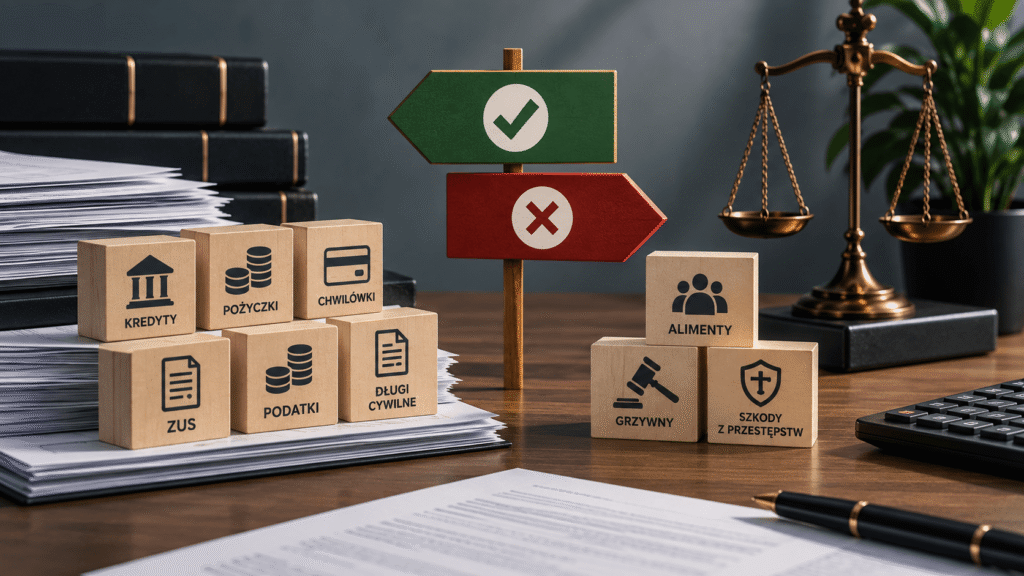
Zwykłe zaległości składkowe i podatkowe nie są same w sobie wyłączone z oddłużenia. W praktyce trzeba pobrać oficjalne zestawienia sald, ustalić okresy, należność główną, odsetki i koszty. Osobno należy traktować grzywny, obowiązki naprawienia szkody oraz należności wynikające z prawomocnych orzeczeń karnych.
Długi leasingowe i kredyty firmowe
Po zakończeniu działalności mogą pozostać roszczenia banków i leasingodawców. Ich wysokość warto zweryfikować: wypowiedzenie umowy, sprzedaż przedmiotu leasingu, zaliczenie uzyskanej ceny, odsetki i koszty mogą wpływać na ostateczne saldo wierzytelności.
Czy wcześniejsze prowadzenie firmy wydłuży plan spłaty?
Nie automatycznie. Sąd ocenia sposób doprowadzenia do niewypłacalności. Jeżeli biznes upadł wskutek typowego ryzyka gospodarczego, utraty kontraktu czy kryzysu płynnościowego mimo racjonalnych działań, ocena może być inna niż przy dalszym zaciąganiu znacznych zobowiązań bez realnej możliwości spłaty albo celowym wyprowadzaniu majątku.
Co z obowiązkiem wcześniejszego wniosku przedsiębiorcy?
Osoba prowadząca działalność gospodarczą była objęta obowiązkiem reagowania na niewypłacalność na zasadach Prawa upadłościowego. Po zakończeniu działalności w postępowaniu konsumenckim sam art. 21 nie jest stosowany wprost, ale wcześniejsze zachowanie dłużnika może mieć znaczenie przy ocenie przyczyn niewypłacalności i oddłużenia. Dlatego warto zachować dokumenty pokazujące, kiedy problemy powstały i jakie działania podjęto.
Były członek zarządu spółki – inna sytuacja
Jeżeli osoba była prezesem spółki z o.o., jej osobista upadłość nie jest tym samym co upadłość spółki. Najpierw trzeba ustalić, czy wobec byłego prezesa istnieją już osobiste zobowiązania – np. prawomocny wyrok z art. 299 k.s.h., decyzja z art. 116 Ordynacji podatkowej lub inne tytuły. Dopiero konkretna osobista wierzytelność może być analizowana w jego upadłości konsumenckiej, z uwzględnieniem charakteru długu i wyjątków ustawowych. Zobacz także: za późno złożony wniosek o upadłość spółki – odpowiedzialność zarządu.
Ryzyka KKS i karne nie znikają z upadłością
Upadłość konsumencka jest procedurą majątkową i oddłużeniową. Nie umarza odpowiedzialności karnej ani karnoskarbowej. Grzywny sądowe oraz określone obowiązki wynikające z wyroków pozostają poza oddłużeniem. Dlatego przy problemach podatkowych należy równolegle ocenić postępowanie KKS.
Przykład – działalność budowlana po nieudanej inwestycji
Przedsiębiorca zamknął firmę po utracie głównego kontraktu. Pozostały 220 tys. zł ZUS i podatków, 160 tys. zł kredytu oraz roszczenie leasingodawcy po sprzedaży maszyny. Sam fakt prowadzenia firmy nie przekreśla oddłużenia. Trzeba natomiast zbadać chronologię zadłużenia, rozliczenie leasingu, sposób wykorzystania finansowania i to, czy przed zamknięciem działalności nie dochodziło do działań mogących zostać ocenionych jako celowe pokrzywdzenie wierzycieli.
Checklista byłego przedsiębiorcy
- Pobierz wykreślenie z CEIDG i ustal dokładną datę zakończenia działalności.
- Pobierz salda ZUS i wszystkich urzędów skarbowych.
- Zbierz umowy kredytowe, leasingowe i rozliczenia po ich wypowiedzeniu.
- Przygotuj historię przychodów i kosztów z ostatnich lat działalności.
- Zabezpiecz korespondencję dotyczącą utraty finansowania lub kontraktów.
- Wskaż sprzedaże i darowizny majątku dokonane przed wnioskiem.
- Jeżeli byłeś członkiem zarządu spółki, oddziel osobiste zobowiązania od długów samej spółki.
- Przeanalizuj osobno ryzyka KKS i grzywny.
FAQ – najczęstsze pytania
Czy były przedsiębiorca może ogłosić upadłość konsumencką?
Tak, po utracie statusu przedsiębiorcy może co do zasady korzystać z postępowania dla osoby fizycznej nieprowadzącej działalności, z uwzględnieniem szczególnych przepisów.
Czy ZUS zostanie umorzony?
Zwykłe zaległości składkowe nie są automatycznie wyłączone z oddłużenia. Trzeba jednak sprawdzić charakter każdej należności i ewentualne sankcje.
Czy długi podatkowe można umorzyć?
Co do zasady zaległości podatkowe mogą zostać objęte oddłużeniem. Grzywny i niektóre obowiązki wynikające z orzeczeń karnych nie podlegają umorzeniu.
Czy kredyt firmowy po zamknięciu działalności można objąć upadłością?
Tak, jeżeli jest osobistym zobowiązaniem dłużnika i nie zachodzi szczególne wyłączenie.
Czy leasing po zwrocie przedmiotu nadal może tworzyć dług?
Tak. Finansujący może dochodzić rozliczenia po zakończeniu umowy, ale wysokość roszczenia powinna uwzględniać przewidziane prawem i umową rozliczenia, w tym korzyści ze sprzedaży przedmiotu.
Czy brak wcześniejszego wniosku o upadłość firmy przekreśla oddłużenie?
Nie automatycznie. Może jednak wpływać na ocenę zachowania dłużnika i długość planu spłaty, dlatego wymaga wyjaśnienia.
Czy osobista upadłość prezesa umorzy długi spółki?
Nie. Spółka jest odrębnym podmiotem. Do osobistej upadłości mogą wejść tylko zobowiązania, za które były prezes odpowiada osobiście na konkretnej podstawie.
Czy po upadłości można ponownie otworzyć firmę?
Sama upadłość konsumencka nie jest automatycznym zakazem działalności. Trzeba jednak sprawdzić, czy wobec dłużnika nie orzeczono odrębnego zakazu i czy model działalności jest zgodny z obowiązkami wynikającymi z postępowania.
CTA: Jeżeli zamknąłeś działalność, ale zostały długi wobec ZUS, urzędu skarbowego, banków lub leasingodawców, warto przeanalizować upadłość nie jako „ostatnią deskę ratunku”, lecz jako konkretny projekt oddłużeniowy. Kancelaria może uporządkować salda, zbadać rozliczenia i ryzyka KKS oraz przygotować strategię upadłości byłego przedsiębiorcy.
Podstawy prawne i wybrane orzecznictwo
- Prawo upadłościowe – art. 8–9, art. 4911–49123; Dz.U. z 2025 r. poz. 614.
- Ordynacja podatkowa i ustawa o systemie ubezpieczeń społecznych – przepisy dotyczące zaległości i odpowiedzialności, w zakresie istotnym dla ustalenia osobistego zadłużenia.
- Prawo upadłościowe – art. 49121 ust. 2 dotyczący zobowiązań niepodlegających umorzeniu.
Stan prawny zweryfikowany na 24 sierpnia 2026 r. Artykuł ma charakter informacyjny i nie zastępuje porady prawnej w konkretnej sprawie.